
 par
Un pot de fleurs qui se décroche, une chaise emportée par une rafale, un morceau de garde-corps qui se détache : un objet tombé d’un balcon peut endommager une voiture ou blesser un passant. Pour savoir qui indemnise, il faut distinguer la personne juridiquement responsable, la cause de l’accident et les garanties réellement souscrites. La réponse ne dépend donc pas uniquement de l’identité du propriétaire du logement.
Objet tombé d’un balcon : comment déterminer la responsabilité civile ?
En droit français, l’article 1242 du Code civil prévoit notamment une responsabilité du fait des choses que l’on a sous sa garde. Lorsqu’un élément tombe et heurte directement un véhicule ou une personne, son rôle dans le dommage est généralement facile à établir. La victime n’a pas nécessairement à démontrer une faute d’inattention ou un mauvais entretien pour rechercher la responsabilité du gardien.
Ce gardien est habituellement celui qui exerce les pouvoirs d’usage, de direction et de contrôle sur le bien. Le propriétaire est présumé avoir cette qualité, mais il peut démontrer qu’elle avait été transférée à quelqu’un d’autre. C’est pourquoi le titre de propriété du logement ne suffit pas à désigner celui qui devra répondre de l’accident.
Le gardien de l’objet n’est pas toujours le propriétaire du balcon
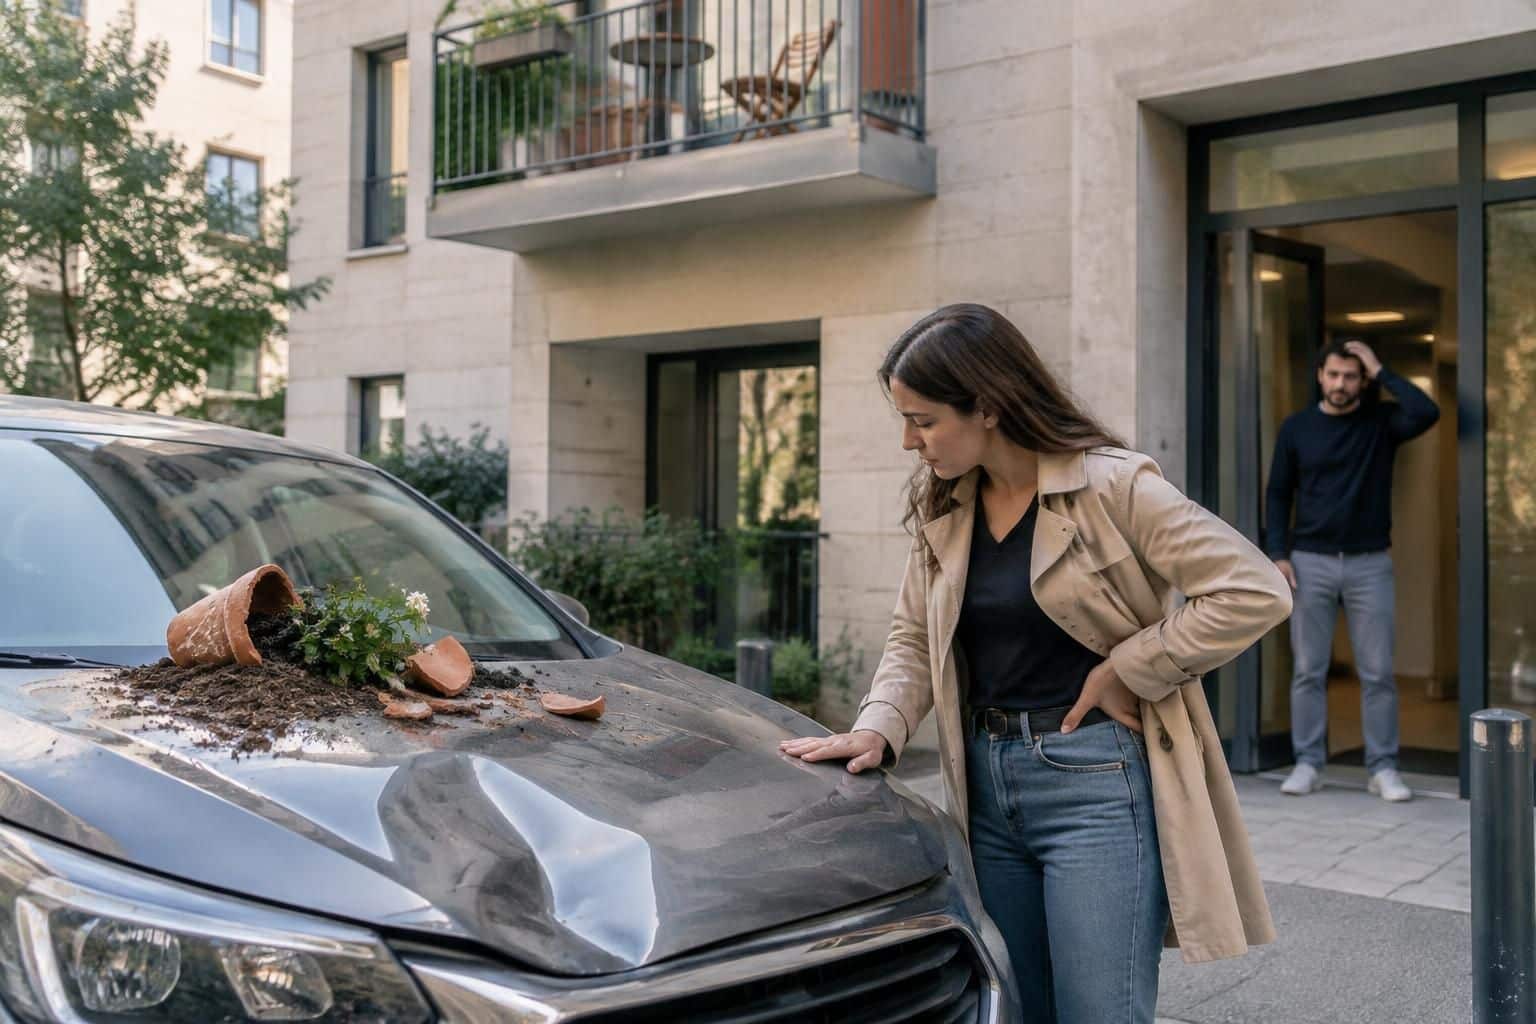
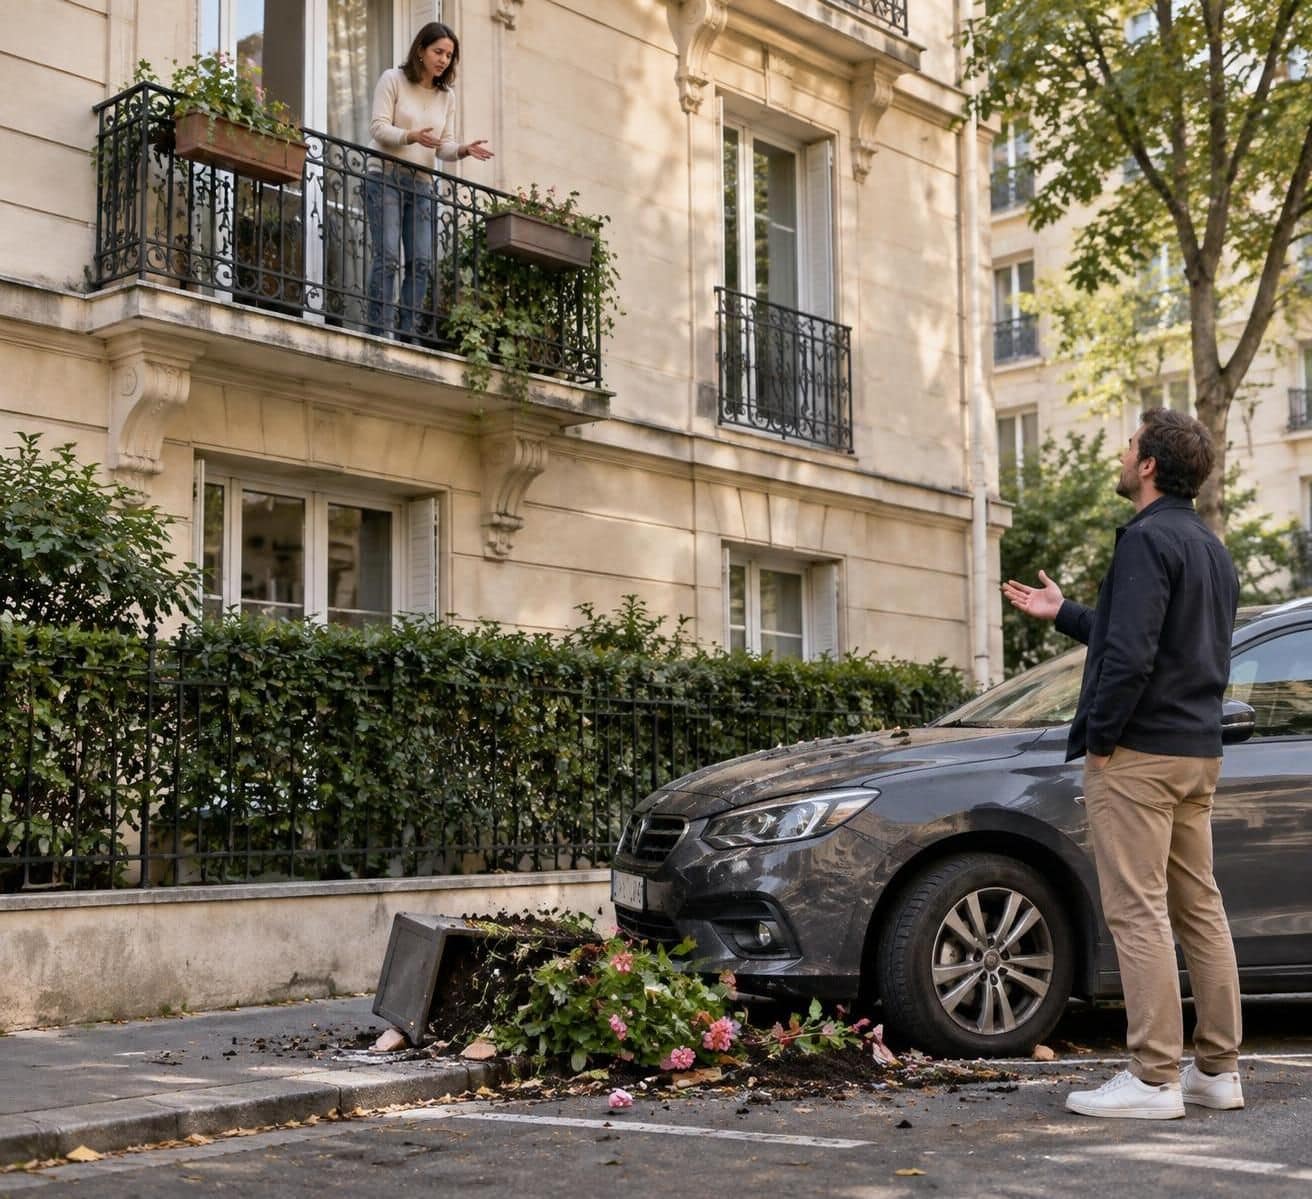
Prenons un exemple fictif : Camille loue un appartement et installe ses jardinières sur la rambarde. L’une d’elles tombe sur la voiture de Malik, stationnée en contrebas. Camille étant normalement gardienne de son équipement, sa responsabilité peut être engagée même si elle était absente au moment des faits.
La situation change si le dommage provient d’une intervention extérieure. Un artisan qui manipule du matériel sur la terrasse, un déménageur qui laisse échapper un meuble ou une entreprise qui utilise un appareil de levage peuvent relever d’une autre analyse. Les circonstances permettent de déterminer si la garde avait été transférée ou si une faute professionnelle est en cause.
Et si le pot appartient au bailleur, mais reste utilisé et entretenu quotidiennement par l’occupant ? La propriété matérielle ne règle pas tout : il faut examiner qui pouvait le déplacer, décider de son emplacement et contrôler sa stabilité. La maîtrise effective de la chose compte davantage qu’une simple étiquette de propriétaire.
Vent, faute de la victime et causes d’exonération
Une bourrasque ne dispense pas automatiquement le gardien de répondre des conséquences. Pour constituer une force majeure, l’événement doit satisfaire des conditions strictes, notamment d’imprévisibilité et d’irrésistibilité. Un épisode venteux annoncé, dans une région régulièrement exposée, ne suffit donc pas nécessairement à écarter toute obligation de réparation.
Supposons que Camille ait laissé un parasol ouvert malgré une alerte météorologique. Cet élément pourra peser dans l’analyse, sans qu’il soit nécessaire de réduire le dossier à une question de négligence. À l’inverse, un phénomène exceptionnel doit être apprécié concrètement : son intensité, les avertissements disponibles et les mesures de protection possibles seront examinés.
Le comportement de la personne lésée peut également intervenir s’il a contribué au dommage. Toutefois, une voiture mal stationnée n’efface pas automatiquement les conséquences de la chute : encore faut-il établir un lien causal pertinent. Un assureur ne peut pas simplement invoquer une irrégularité sans expliquer son rôle dans l’accident.
Lorsque plusieurs causes se combinent, plusieurs acteurs peuvent être recherchés, puis exercer des recours entre eux. Pour Malik, l’enjeu immédiat consiste à identifier le balcon concerné, l’élément tombé et les circonstances observables, plutôt qu’à trancher seul une question juridique complexe.
Le bon point de départ est donc la garde de l’objet et son rôle dans l’accident, avant l’examen du contrat susceptible de prendre en charge les conséquences.
Responsabilité du propriétaire ou du locataire : distinguer équipement privé et bâtiment
La responsabilité du locataire concerne fréquemment les objets qu’il apporte et utilise : mobilier extérieur, pots, étendoir ou décoration. Mais tout ce qui tombe d’une façade ne lui appartient pas, et tout ce qui se trouve près de son logement ne relève pas de son contrôle. Identifier précisément l’élément détaché évite de solliciter le mauvais interlocuteur.
Dans notre exemple, une photographie montre d’abord des débris sur le capot de Malik. S’agit-il d’une jardinière ou d’un fragment de maçonnerie ? Cette différence, apparemment matérielle, modifie les responsabilités possibles, les contrats à mobiliser et les preuves utiles.
Quand la responsabilité du propriétaire peut être recherchée
La responsabilité du propriétaire peut notamment être engagée lorsque le dommage résulte de la ruine d’un bâtiment due à un défaut d’entretien ou à un vice de construction, dans les conditions de l’article 1244 du Code civil. Il ne faut cependant pas assimiler automatiquement chaque élément décroché à une ruine au sens juridique. La nature de la pièce et l’origine de sa défaillance doivent être établies.
Un garde-corps corrodé qui cède appelle ainsi une analyse différente d’une chaise renversée par son utilisateur. Des échanges antérieurs signalant la corrosion, un devis de réparation resté sans suite ou un rapport technique peuvent devenir déterminants. Ils éclairent l’état de l’ouvrage et la connaissance du problème.
Le bailleur doit aussi respecter ses obligations d’entretien et de délivrance du logement. De son côté, l’occupant doit assurer les soins et réparations qui lui incombent et signaler rapidement les anomalies. Une clause du bail répartissant certaines charges ne suffit pas, à elle seule, à régler les droits d’un passant victime.
Balcon en copropriété : quel rôle pour le syndicat ?
Dans un immeuble collectif, le règlement de copropriété permet de distinguer parties privatives et parties communes. La dalle, l’étanchéité, les fixations et le garde-corps ne reçoivent pas nécessairement la même qualification. Un balcon à jouissance exclusive peut comprendre des composants communs dont la gestion ne relève pas du seul occupant.
Le syndicat des copropriétaires peut répondre des dommages ayant leur origine dans les parties communes, conformément à l’article 14 de la loi du 10 juillet 1965. Le syndic est alors un interlocuteur essentiel pour transmettre les pièces et saisir l’assureur de l’immeuble. Il représente le syndicat, sans être automatiquement responsable à titre personnel.
| Élément à l’origine du dommage | Acteur à examiner en priorité | Vérification utile |
|---|---|---|
| Jardinière utilisée par l’occupant | Gardien de la jardinière | Usage, emplacement et circonstances |
| Élément intégré au bâtiment | Propriétaire ou syndicat selon le cas | Origine de la rupture et statut de l’ouvrage |
| Matériel manipulé pendant des travaux | Entreprise ou personne intervenante | Conditions de manipulation et transfert de garde |
| Mobilier fourni dans une location meublée | Occupant ou bailleur selon les faits | Garde effective, état initial et défaut éventuel |
Si un chantier était en cours, les devis, procès-verbaux et attestations professionnelles doivent également être conservés. Comprendre les garanties liées aux travaux de rénovation aide à distinguer une maladresse d’exécution d’un désordre affectant l’ouvrage, sans présumer qu’une garantie décennale s’applique à chaque incident.
La nature de ce qui est tombé détermine les responsabilités à examiner ; le numéro de l’appartement ne suffit jamais à les départager.
Quelle assurance habitation indemnise les dommages causés à un tiers ?
L’assurance responsabilité civile a vocation à prendre en charge les conséquences financières d’une responsabilité couverte par le contrat. Dans une multirisque habitation, plusieurs garanties peuvent coexister : vie privée, occupation du logement ou responsabilité du propriétaire d’immeuble. Leur intitulé commercial ne dispense pas de lire les événements couverts, les personnes assurées et les exclusions.
Lorsque la jardinière de Camille endommage la voiture de Malik, son assureur doit donc vérifier que le fait entre dans le champ des garanties souscrites. La seule existence d’une assurance habitation ne signifie pas que toute situation sera réglée sans discussion. À l’inverse, l’absence de contrat n’efface pas la dette personnelle du responsable.
Responsabilité civile vie privée, occupant et propriétaire non occupant
La couverture des risques locatifs obligatoire pour de nombreux locataires ne doit pas être confondue avec une protection universelle des dommages occasionnés aux voisins et passants. Il faut vérifier les extensions et volets de responsabilité inclus. Pour un copropriétaire, occupant ou non, l’obligation légale d’assurance de responsabilité civile doit également être prise en compte.
Un bailleur peut disposer d’une assurance propriétaire non occupant, tandis que le syndicat possède un contrat collectif pour l’immeuble. Ces couvertures n’ont pas toutes le même objet et peuvent être sollicitées parallèlement lorsque l’origine reste à déterminer. Les assureurs répartiront ensuite leurs interventions selon les responsabilités et les stipulations applicables.
Pour examiner ces différences avant un accident, un guide pour comparer les garanties d’assurance habitation peut servir de grille de lecture. L’essentiel reste de confronter ces repères aux conditions générales et particulières du contrat personnel.
Quels préjudices peuvent être pris en charge ?
Les dommages causés à un tiers peuvent être matériels, corporels et, selon leur nature et la couverture, immatériels. Pour Malik, cela peut concerner la remise en état du capot ainsi que certains frais d’immobilisation justifiés. Si un passant est blessé, les postes de préjudice sont plus nombreux et nécessitent souvent une évaluation médicale.
Frais de santé restant à charge, perte de revenus, besoin d’assistance, souffrances endurées ou séquelles doivent être documentés selon la situation. Une proposition financière ne doit pas être appréciée uniquement à partir des dépenses immédiatement visibles. L’évolution de l’état de santé peut justifier une provision, puis une liquidation après consolidation.
La franchise et le plafond contractuel influencent la prise en charge par l’assureur. Selon le régime applicable, certaines limites peuvent être opposables au tiers ; elles ne font pas disparaître pour autant ce que le responsable doit juridiquement réparer. Savoir comment choisir une franchise adaptée permet aussi d’anticiper le reste à charge personnel.
Enfin, un usage professionnel mérite une attention particulière : stocker sur une terrasse du matériel utilisé dans une activité rémunérée peut soulever une question distincte de la vie privée. Les exclusions doivent être examinées précisément, notamment au regard de leur caractère formel et limité ; l’assureur doit motiver sa position.
L’indemnisation des victimes dépend de la responsabilité établie et de l’articulation des garanties, pas simplement du nom inscrit sur une attestation.
Chute d’objet depuis un balcon : constituer le dossier et déclarer le sinistre
Après une chute d’objet, la priorité est d’éviter un second accident. Il faut éloigner les personnes de la zone exposée et prévenir les secours si quelqu’un est blessé. Monter sur une rambarde pour récupérer un élément instable ou déplacer des débris dangereux sans précaution peut aggraver la situation.
Une fois les lieux sécurisés, la collecte des éléments commence. Dans notre exemple, Camille photographie l’emplacement de la jardinière et Malik les impacts sur sa carrosserie. Ces vues complémentaires seront plus utiles que des affirmations contradictoires formulées plusieurs semaines après l’événement.
Quelles preuves conserver après l’accident ?
Les images doivent montrer l’ensemble de la scène, puis les détails : étage concerné, points de fixation, débris et dommages. Il est utile de noter immédiatement la date, l’heure, les conditions météorologiques et l’identité des témoins. Leurs coordonnées permettront à l’assureur ou à l’expert de demander des précisions.
- Identifier les personnes concernées : victime, occupant, bailleur, syndic et éventuelle entreprise présente.
- Photographier sans se mettre en danger : vue générale, élément tombé, traces et biens touchés.
- Conserver les justificatifs : factures, devis, frais de transport et documents médicaux utiles.
- Préserver les pièces matérielles : fixations ou fragments lorsque leur conservation est possible et sûre.
- Garder les échanges antérieurs : signalement d’un garde-corps défectueux, demande de réparation ou intervention récente.
Une attestation décrivant des faits personnellement observés vaut mieux qu’un témoignage fondé sur des suppositions. De même, les relevés météorologiques peuvent éclairer le contexte, mais ne démontrent pas à eux seuls une force majeure. Chaque pièce doit répondre à une question concrète : que s’est-il passé, pourquoi et avec quelles conséquences ?
Déclaration de sinistre : délai et contenu du courrier
La déclaration de sinistre doit être adressée rapidement à l’assureur selon les modalités du contrat : espace client, formulaire ou courrier. Pour ce type d’événement, le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Mieux vaut déclarer sans attendre le dernier devis ou l’identification définitive du responsable.
Le message doit rester factuel : lieu, moment, description, personnes impliquées, dommages constatés et pièces disponibles. Camille peut écrire que sa jardinière a été retrouvée au sol et qu’un véhicule présente des impacts, sans inventer une cause qu’elle n’a pas vue. Décrire les faits n’oblige pas à signer une reconnaissance juridique générale.
Une déclaration tardive n’entraîne pas automatiquement une perte de garantie. Une déchéance pour retard suppose notamment une clause applicable et la preuve, par l’assureur, d’un préjudice lié à ce retard ; elle ne peut pas être opposée dans certaines circonstances, notamment en cas de force majeure. Il reste néanmoins préférable de respecter scrupuleusement les échéances.
Enfin, les réparations urgentes nécessaires à la sécurité doivent être distinguées des travaux pouvant attendre une expertise. Il convient de documenter l’état initial, de conserver les factures et de demander les instructions du gestionnaire. En présence d’une blessure, un examen médical rapide permet aussi de constater les lésions et d’assurer les soins appropriés.
Un dossier solide relie les circonstances, les preuves et chaque dépense ; cette méthode facilite ensuite la discussion sur le montant proposé.
Indemnisation insuffisante ou refus : quels recours contre l’assureur ?
Un refus de garantie et un désaccord sur l’évaluation sont deux problèmes différents. Dans le premier cas, l’organisme conteste son obligation d’intervenir ; dans le second, il accepte le principe du règlement mais discute son montant. Identifier précisément le motif du désaccord évite de répondre à côté du problème.
Imaginons que Malik reçoive une proposition qui couvre la carrosserie, mais écarte les frais de location d’un véhicule de remplacement. Il devra expliquer pourquoi cette dépense était nécessaire, produire la facture et justifier sa durée. Une contestation documentée est plus efficace qu’une demande globale non détaillée.
Demander une position écrite et une expertise contradictoire
Il faut demander la motivation écrite de toute décision défavorable, ainsi que les clauses invoquées lorsque le refus repose sur le contrat. Si l’origine de l’accident est discutée, un rapport technique peut être nécessaire. Lorsque le montant des réparations pose difficulté, un devis détaillé ou une contre-expertise permet de préciser les écarts.
Une expertise contradictoire donne aux parties concernées la possibilité de participer aux constatations et de présenter leurs observations. Son coût et sa prise en charge doivent être vérifiés avant de mandater un professionnel. Une garantie de protection juridique ou de défense-recours peut financer certaines démarches, dans ses limites et conditions.
Pour un dommage corporel important, l’accompagnement par un médecin-conseil de victimes et, selon les enjeux, par un avocat peut être utile. L’évaluation ne se limite pas aux factures déjà payées : elle peut intégrer les conséquences durables médicalement établies. Il faut distinguer une provision destinée aux besoins immédiats d’un accord définitif portant sur les préjudices évaluables.
Réclamation, médiation et action directe de la victime
Un recours contre l’assureur commence généralement par une réclamation écrite et structurée au service compétent. Le courrier rappelle les faits, le numéro du dossier, les postes contestés et la solution demandée. Il doit être accompagné des justificatifs utiles, sans multiplier les documents sans rapport avec le litige.
Si le différend persiste, la médiation de l’assurance peut être envisagée dans les conditions de recevabilité applicables, après la démarche préalable requise. Il convient de suivre les indications du contrat et du service réclamations pour identifier le médiateur compétent. Cette voie amiable ne doit pas conduire à négliger les délais de prescription.
La personne lésée dispose également d’une action directe contre l’assureur de responsabilité du responsable, prévue par l’article L. 124-3 du Code des assurances. Cela ne rend toutefois pas chaque garantie acquise : l’assureur conserve les moyens de défense qu’il peut légalement opposer. Les délais et leur articulation avec une action contre l’auteur du dommage nécessitent une vérification adaptée au dossier.
Si Camille n’est pas assurée, Malik peut toujours rechercher sa responsabilité personnelle et réclamer réparation. Sa propre assurance automobile peut aussi intervenir si une garantie dommages couvre l’événement, avec une éventuelle franchise et un recours ultérieur. Pour un passant blessé, l’absence d’assurance du gardien ne signifie pas qu’un fonds public indemnisera automatiquement l’accident.
Lorsque les enjeux sont élevés, que plusieurs intervenants se renvoient la faute ou qu’une échéance approche, un conseil juridique permet de choisir les personnes à mettre en cause et les mesures utiles. Une contestation efficace repose sur un motif précis, des justificatifs cohérents et la maîtrise des délais.
Un pot de fleurs tombe de mon balcon alors que je suis absent : suis-je responsable ?
Votre absence ne suffit pas à vous exonérer. Si vous êtes gardien du pot et que celui-ci a causé le dommage, votre responsabilité peut être engagée sans preuve d’une faute personnelle. Déclarez rapidement les faits à votre assureur habitation pour faire examiner la garantie applicable.
Une tempête dispense-t-elle automatiquement d’indemniser la victime ?
Non. Le vent ne constitue pas automatiquement une force majeure. Les circonstances doivent notamment permettre de caractériser l’imprévisibilité et l’irrésistibilité de l’événement ; une alerte annoncée et la possibilité de sécuriser les équipements comptent dans l’analyse.
Qui contacter si un morceau du balcon tombe sur ma voiture ?
Prévenez votre assureur automobile, identifiez l’occupant et le propriétaire, puis contactez le syndic si l’immeuble est en copropriété. Conservez des photographies et les coordonnées des témoins. La responsabilité dépendra notamment de la nature du fragment, de son origine et du statut de l’élément concerné.
La franchise de l’assurance reste-t-elle à la charge de la victime ?
Cela dépend du régime applicable et des dispositions opposables au tiers. Une franchise peut limiter le paiement de l’assureur sans réduire la dette de réparation du responsable. Demandez un décompte distinguant la somme réglée par la compagnie et celle restant éventuellement due par son assuré.
Faut-il attendre tous les devis pour déclarer l’accident ?
Non. Déclarez l’événement dans le délai prévu au contrat, avec les informations déjà disponibles, puis complétez le dossier. Pour ce type de sinistre, le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés à compter du moment où vous en avez connaissance.


