
 par
Un projet peut avancer correctement tout en mettant la trésorerie du prestataire sous pression. Les équipes produisent, les dépenses s’accumulent, mais les règlements attendent parfois une réception finale dont les contours restent flous. La facturation par étapes permet de répartir les encaissements au fil du travail, à condition de relier chaque demande de paiement à un événement précis : un démarrage contractualisé, une maquette approuvée, une fonctionnalité réceptionnée ou une livraison conforme.
La difficulté n’est donc pas seulement de choisir des pourcentages. Il faut organiser les preuves de réalisation, désigner les personnes habilitées à accepter les résultats et prévoir ce qui se passe lorsqu’un retour tarde ou qu’une demande supplémentaire apparaît. Prenons le cas fictif d’Atelier Nord, une agence chargée de créer le site marchand de Maison Rivage pour 24 000 euros hors taxes. De la définition du périmètre au dernier règlement, cette mission montre comment articuler livrables, validation client et échéancier de paiement sans transformer chaque facture en négociation.
Découper le projet en livrables mesurables pour créer des jalons facturables
Partir des résultats attendus plutôt que du temps écoulé
Un calendrier organisé uniquement autour de dates ne prouve pas que le travail attendu a été réalisé. « Facturation à la fin du mois » indique un moment administratif, mais ne précise ni le résultat obtenu ni les conditions permettant au commanditaire de l’accepter.
Le découpage doit donc commencer par les productions concrètes. Pour Atelier Nord, celles-ci comprennent un dossier de cadrage, des maquettes représentatives, une boutique fonctionnelle sur un environnement de test et un ensemble documentaire permettant au commerçant d’administrer son catalogue.
Chaque ensemble doit présenter une utilité identifiable. Une liste de tâches internes comme « réunion technique » ou « préparation du serveur » peut aider l’équipe à s’organiser, mais elle constitue rarement une bonne base de facturation autonome : l’acheteur doit comprendre ce qu’il reçoit en contrepartie.
Distinguer les phases de travail des jalons de projet
Une phase possède une durée ; un jalon marque un événement. La conception peut s’étendre sur trois semaines, tandis que l’approbation des écrans constitue un point de décision sans durée propre, qui autorise le passage à la réalisation.
Les jalons de projet ne doivent pas reproduire mécaniquement toutes les étapes d’une méthode. Le cadrage, la planification, l’exécution, le contrôle et la clôture fournissent un cadre utile, mais le suivi reste généralement transversal : il accompagne la production plutôt qu’il ne forme une séquence isolée à facturer.
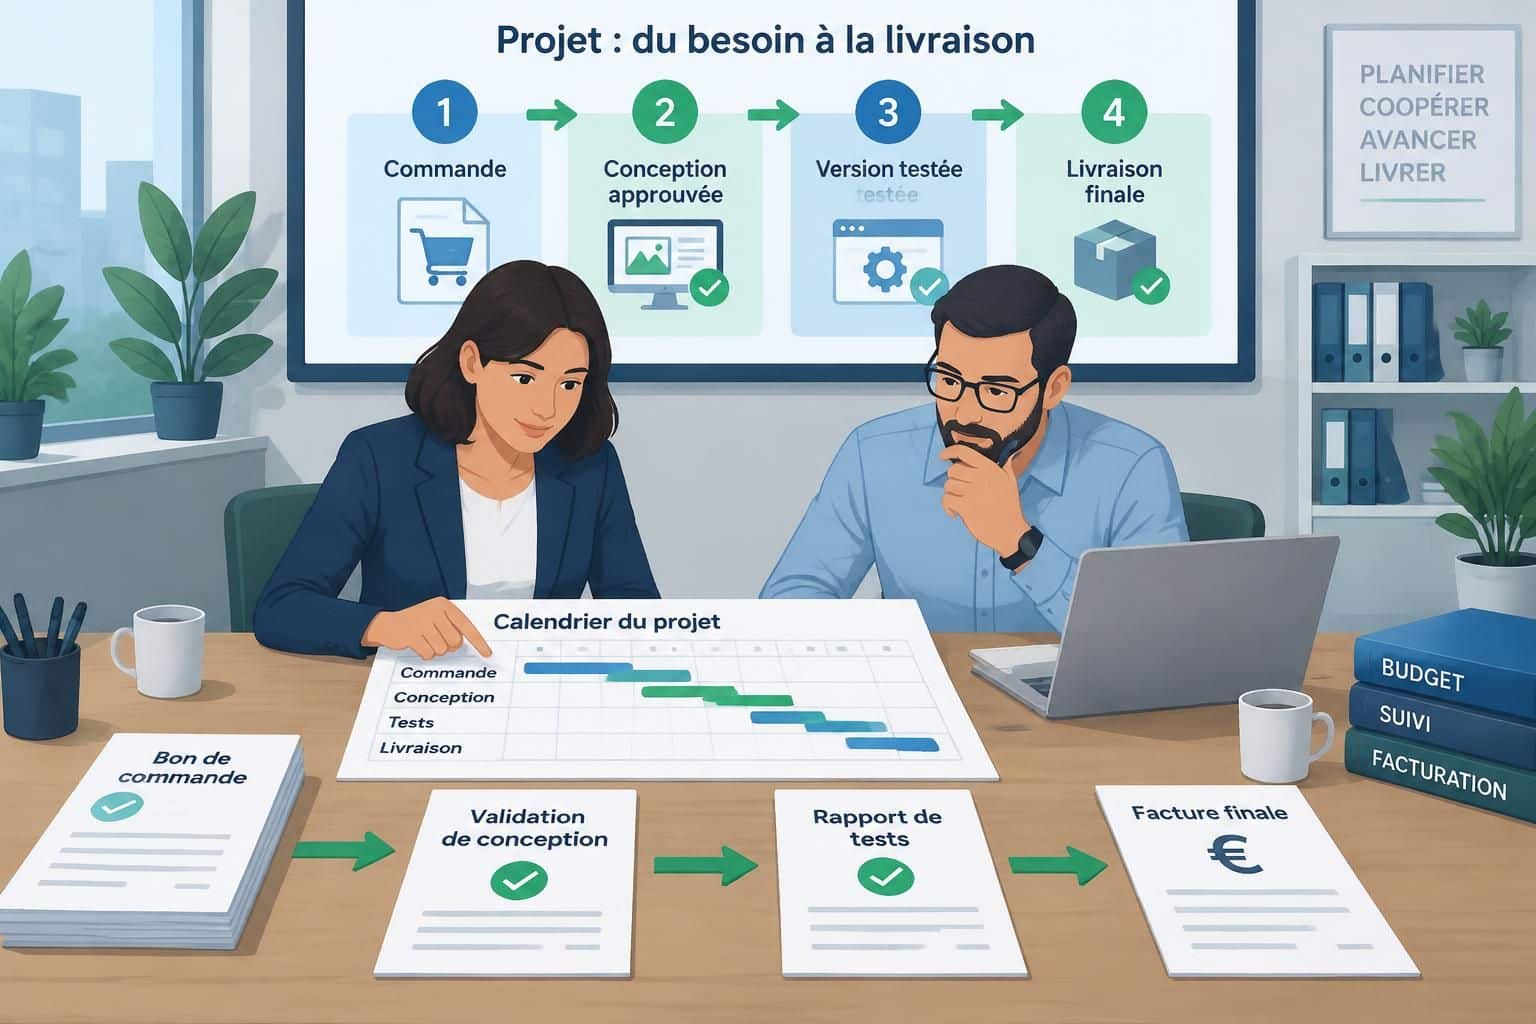
Dans notre exemple, quatre déclencheurs suffisent : la commande, l’acceptation du dossier de conception, la réception de la version de test et la livraison contractuelle finale. Cette structure demeure lisible pour la direction financière du client comme pour les personnes chargées du développement.
Associer à chaque résultat une preuve et un responsable
Un bon découpage précise le contenu attendu, son format, son emplacement et la personne chargée de l’examiner. Une maquette approuvée doit pouvoir être retrouvée dans une version figée, et non dans un fichier collaboratif continuellement modifié.
- Résultat attendu : ce que le client pourra examiner ou utiliser.
- Périmètre : les fonctionnalités, documents et prestations inclus.
- Critères d’acceptation : les vérifications permettant de constater la conformité.
- Responsable désigné : la personne habilitée à accepter ou à formuler des réserves.
- Preuve conservée : procès-verbal, approbation écrite ou décision tracée dans l’outil partagé.
Pour Maison Rivage, « parcours d’achat opérationnel » devient ainsi une série de tests : ajout au panier, calcul des frais de livraison et commande de démonstration. Cette formulation limite les interprétations, car elle transforme une promesse générale en comportements observables.
Rendre visibles les dépendances qui conditionnent la livraison
Le prestataire ne maîtrise pas toutes les conditions d’exécution. L’accès au prestataire de paiement, les photographies et les règles commerciales peuvent dépendre du donneur d’ordre ; leurs dates de remise doivent apparaître dans le planning partagé.
Si les tarifs de transport arrivent avec dix jours de retard, l’équipe doit pouvoir identifier les essais empêchés et proposer un calendrier révisé. Sans cette traçabilité, le décalage risque d’être attribué indistinctement à l’agence, alors que son origine est documentable.
Un découpage trop fin multiplie cependant les contrôles et les pièces administratives. Pour une mission courte, quelques ensembles cohérents offrent souvent un meilleur équilibre qu’une multitude de micro-réceptions : le bon jalon prouve une valeur livrée et permet une décision claire.
Construire un échéancier de paiement adapté aux coûts et aux livraisons
Dimensionner l’acompte selon l’engagement initial
L’acompte finance les premières mobilisations : réservation de capacité, ateliers, préparation technique ou achats nécessaires à la mission. Son montant doit correspondre à l’économie réelle du contrat, et non à un pourcentage appliqué automatiquement à tous les dossiers.
Atelier Nord engage immédiatement deux spécialistes et réserve plusieurs semaines de production. Une première échéance de 30 % lui permet de couvrir une partie de cet effort sans attendre l’achèvement des maquettes ; pour une prestation nécessitant peu de dépenses initiales, une autre répartition serait plus adaptée.
Il faut distinguer le paiement demandé à la commande des sommes liées à une réalisation acceptée. Le premier repose sur l’engagement contractuel initial ; les suivantes rémunèrent des résultats définis. Cette différence doit apparaître clairement dans le devis et les documents comptables correspondants.
Répartir les montants sans fragiliser la trésorerie
Un échéancier de paiement équilibré rapproche les encaissements des dépenses tout en laissant à l’acheteur une visibilité suffisante sur ce qu’il finance. Une répartition uniforme peut sembler simple, mais elle devient inadaptée lorsque l’essentiel de la charge intervient au début du chantier.
Pour la mission de 24 000 euros hors taxes, les parties retiennent l’organisation suivante. Les pourcentages illustrent un choix commercial négocié : ils ne constituent ni une norme professionnelle ni une obligation légale.
| Échéance | Déclencheur convenu | Part du prix | Montant HT |
|---|---|---|---|
| Commande | Signature et appel d’acompte selon le contrat | 30 % | 7 200 € |
| Conception | Dossier de cadrage et maquettes acceptés | 20 % | 4 800 € |
| Réalisation | Version de test conforme aux critères convenus | 30 % | 7 200 € |
| Livraison finale | Réception contractuelle et transmission des éléments prévus | 20 % | 4 800 € |
La répartition atteint bien 100 % du prix. Elle préserve une dernière tranche significative, sans reporter la majeure partie de la rémunération après plusieurs semaines de production déjà financées par l’agence.
Séparer date de validation, émission et règlement
Trois dates doivent rester distinctes : celle de l’acceptation, celle de l’émission de la facture et celle de son échéance. Une approbation obtenue le 10 ne signifie pas nécessairement que les fonds seront disponibles le même jour.
Le prévisionnel doit intégrer le délai de paiement contractuel, les contraintes de traitement et les règles légales applicables. En France, les délais entre professionnels sont encadrés ; leur formulation doit être vérifiée selon le secteur et la nature de l’opération, plutôt que déduite d’un modèle trouvé en ligne.
Le responsable administratif gagne également à recueillir dès le départ le numéro de commande, les coordonnées de facturation et le circuit d’approbation interne. Une prestation acceptée peut rester impayée pour une simple référence manquante, sans que sa qualité soit contestée.
Éviter le double comptage des sommes déjà appelées
Chaque facturation intermédiaire doit s’inscrire dans un suivi cumulatif indiquant le prix contractuel, les éventuels avenants et les montants déjà facturés. Cette lecture permet de vérifier immédiatement ce qui reste à appeler, indépendamment des paiements effectivement reçus.
Le document de clôture doit traiter correctement les acomptes et situations antérieures, sans les ajouter une seconde fois au total. Il convient aussi de distinguer le reste à facturer du reste à encaisser : une créance échue ne disparaît pas parce qu’une nouvelle tranche est émise.
Un calendrier financier fiable décrit à la fois ce qui déclenche la créance et le moment réaliste de son encaissement.
Rédiger une clause de validation client qui évite les blocages
Décrire une procédure d’acceptation réellement utilisable
La clause de validation relie le contrat au fonctionnement quotidien. Elle précise comment une livraison est notifiée, combien de temps l’acheteur dispose pour l’examiner, quels retours sont attendus et quelle preuve matérialise son accord.
Sans cette procédure, un message comme « cela semble bon » peut être interprété différemment par la production, la comptabilité et le commanditaire. L’une y voit une autorisation de poursuivre ; l’autre estime qu’il s’agissait seulement d’un premier avis informel.
Atelier Nord prévoit donc un dépôt dans l’espace partagé, accompagné d’un courriel mentionnant la version, le périmètre soumis et la date attendue de réponse. La personne habilitée chez Maison Rivage reçoit également la grille de contrôle utilisée pendant la revue.
Fixer des critères objectifs et un délai adapté
Une exigence comme « design satisfaisant » reste difficile à vérifier. Il vaut mieux rattacher l’évaluation à une charte graphique approuvée, aux écrans prévus et à des règles d’affichage identifiées, tout en organisant les arbitrages esthétiques nécessaires pendant la conception.
Le temps d’examen doit rester proportionné. Cinq jours ouvrés peuvent convenir à quelques maquettes déjà discutées ; une recette impliquant plusieurs métiers, de nombreuses interfaces ou des contraintes réglementaires exige un dispositif plus conséquent.
Le contrat doit aussi préciser quand ce délai commence. Une notification envoyée sans accès fonctionnel aux fichiers ne permet pas une vérification sérieuse ; les conditions de remise doivent donc être suffisamment explicites pour éviter une échéance artificielle.
Distinguer non-conformité, réserve et évolution du besoin
Une anomalie correspond à un écart avec ce qui était prévu. Une demande nouvelle modifie le besoin initial. Confondre ces catégories conduit soit à faire payer une correction due, soit à absorber gratuitement une extension du périmètre.
Dans la boutique de Maison Rivage, un calcul de livraison contraire aux règles approuvées constitue une non-conformité. L’ajout tardif d’un programme de fidélité relève en revanche d’une évolution à chiffrer, sauf s’il figurait déjà dans les engagements acceptés.
Les parties peuvent également organiser une acceptation avec réserves mineures. Un libellé à corriger ne produit pas nécessairement les mêmes effets qu’une impossibilité de commander ; les conséquences sur le règlement doivent toutefois être définies, et non improvisées après la remise.
Encadrer les retours dispersés et le silence du commanditaire
Pour éviter les instructions contradictoires, mieux vaut demander une réponse consolidée par un interlocuteur désigné. Cette organisation ne prive pas les utilisateurs de leur avis : elle oblige simplement l’acheteur à arbitrer entre ses services avant de transmettre une position commune.
Le dossier de remise peut préciser que les observations doivent identifier le résultat concerné, le critère non respecté et les éléments permettant de reproduire le problème. Une réserve devient alors exploitable, au lieu de se limiter à « ce n’est pas ce que nous attendions ».
L’absence de réponse ne vaut pas automatiquement accord dans toutes les situations. Un mécanisme d’acceptation tacite doit être expressément prévu, adapté au contrat et juridiquement vérifié ; une relance assortie d’une réunion d’escalade demeure souvent une première mesure opérationnelle utile.
Enfin, la validation d’une étape ne doit pas être présentée comme supprimant toute obligation ultérieure, notamment lorsque des garanties légales ou contractuelles subsistent. Une procédure robuste rend la décision traçable sans effacer les droits et devoirs de chaque partie.
Centraliser la gestion de projet et automatiser les factures sans perdre le contrôle
Créer une chaîne d’information entre production et comptabilité
Lorsque le planning, les approbations et les demandes de règlement vivent dans trois fichiers différents, les écarts apparaissent rapidement. Une réalisation peut être terminée sans être soumise à examen, ou acceptée sans que le service administratif en soit informé.
La gestion de projet doit donc relier chaque ensemble facturable à une fiche de suivi commune. Celle-ci contient son identifiant, son responsable, sa valeur contractuelle, la preuve de remise, la décision obtenue et la référence de la facture correspondante.
Chez Atelier Nord, la mention « terminé » reste un état interne. Elle ne déclenche pas directement une émission comptable : le passage à « accepté » exige une preuve distincte, puis une vérification administrative avant transmission du document au destinataire.
Utiliser les outils de planification pour rendre les dépendances visibles
Un outil comme Asana peut organiser les travaux en sections, afficher des jalons sur une chronologie et matérialiser les liens entre activités. Les fonctionnalités disponibles dépendent de l’offre et de la configuration choisies ; leur rôle consiste d’abord à améliorer la visibilité opérationnelle.
Les modèles partagés évitent de reconstruire le même dispositif pour chaque mission. Un projet récurrent peut ainsi démarrer avec ses responsables, ses critères de passage et ses tâches de contrôle, tout en conservant une adaptation au périmètre effectivement vendu.
La planification ne remplace toutefois pas un système de facturation. Il faut prévoir une liaison fiable avec le logiciel comptable ou l’ERP, par exemple Odoo, puis vérifier les capacités du module et du connecteur retenus avant de promettre un fonctionnement entièrement automatique.
Automatiser les actions répétitives, pas les décisions ambiguës
Un flux prudent peut notifier le référent à la remise d’un dossier, programmer une relance et préparer un brouillon après approbation. L’émission définitive intervient ensuite selon les contrôles établis : coordonnées, montant, TVA applicable, références et absence de doublon.
Une demande portant des réserves importantes doit suivre un circuit différent. Le système peut signaler le blocage, mais il ne doit pas transformer une réponse ambiguë ou un simple clic sur une tâche en reconnaissance automatique d’une conformité contractuelle.
L’intelligence artificielle peut aider à synthétiser les observations ou repérer une pièce manquante. Les informations produites doivent rester vérifiées, particulièrement lorsqu’elles influencent une décision financière ; la confidentialité des documents transmis doit aussi être prise en compte.
Suivre les bons indicateurs et préparer les obligations de facturation
Le tableau de bord doit distinguer les montants produits, soumis à examen, acceptés, facturés et encaissés. Un pourcentage global d’avancement ne suffit pas : il peut masquer plusieurs semaines de travail achevé qui n’ont encore donné lieu à aucune demande de paiement.
Deux délais sont particulièrement utiles : celui qui sépare la remise de l’accord et celui qui sépare cet accord de l’émission. Si le premier s’allonge, il faut agir sur la disponibilité du commanditaire ; si le second dérive, le problème se situe dans le circuit administratif.
En France, la réforme de la facturation électronique rend cette coordination particulièrement concrète : à compter du 1er septembre 2026, les entreprises assujetties à la TVA concernées doivent pouvoir recevoir les factures électroniques, tandis que l’obligation d’émission débute pour les grandes entreprises et les ETI. Les PME et microentreprises suivent au 1er septembre 2027, selon le calendrier prévu et le périmètre applicable.
Le logiciel et la plateforme agréée doivent donc être intégrés à la préparation du circuit. Automatiser efficacement consiste à fiabiliser le passage d’un état prouvé au suivant, pas à supprimer les vérifications utiles.
Gérer les retards, les changements de périmètre et le solde final
Réagir à une validation tardive avant que tout le planning dérive
Un retard de réponse peut immobiliser une équipe même lorsque la prestation est prête. Le premier réflexe consiste à rappeler la remise effectuée, les éléments disponibles et la décision attendue, puis à décrire les conséquences concrètes sur les travaux dépendants.
Dans notre exemple, Maison Rivage reporte la revue des maquettes parce que son responsable commercial est absent. Atelier Nord propose un créneau de remplacement et demande la désignation d’un délégataire, plutôt que de laisser s’installer une attente sans responsable.
Si le blocage persiste, les dates doivent être réexaminées selon les dispositions convenues. Une suspension ou une replanification ne s’improvise pas : il faut respecter le contrat, les notifications nécessaires et le cadre juridique applicable, notamment avant toute interruption d’une prestation sensible.
Formaliser les demandes supplémentaires par un avenant
Les changements de périmètre sont fréquents et ne signalent pas nécessairement une mauvaise préparation. Une démonstration peut révéler un besoin utile ; l’enjeu consiste à rendre ses conséquences visibles avant d’engager de nouvelles heures de travail.
Lorsque le commerçant demande finalement une interface avec son logiciel de caisse, l’agence prépare une proposition complémentaire. Celle-ci décrit les fonctions concernées, le prix, les délais, les dépendances techniques et l’éventuelle modification des échéances déjà prévues.
Le document doit aussi préciser ce qui ne change pas. Un ajout sur un module ne doit pas rouvrir implicitement l’ensemble des productions précédemment acceptées ; cette séparation protège la continuité du chantier et facilite les discussions budgétaires.
Traiter un désaccord sans immobiliser toutes les sommes
En cas de contestation, il est utile d’isoler le périmètre réellement discuté et d’en conserver les preuves. Une facture couvrant plusieurs ensembles peut compliquer cette analyse ; une ventilation suffisamment détaillée aide à identifier les prestations concernées.
Les modalités de paiement de la partie non contestée doivent être examinées au regard du contrat et des règles applicables. Il ne faut ni présumer qu’une réserve autorise à bloquer tout règlement, ni affirmer qu’elle serait toujours sans effet sur l’exigibilité.
Une revue contradictoire permet de rapprocher les engagements, les résultats observés et les corrections proposées. Le compte rendu doit attribuer les actions, fixer des dates et indiquer comment la résolution du problème sera constatée, afin d’éviter une succession d’échanges sans décision.
Préparer la dernière réception et rapprocher les comptes
Le solde final doit correspondre à une dernière étape clairement définie, et non à une formule vague comme « lorsque tout sera parfait ». La remise des accès, la documentation, la formation et les dernières vérifications doivent être prévues dès la construction du contrat.
Avant l’émission, le service administratif rapproche le montant initial, les avenants acceptés, les factures antérieures, les avoirs éventuels et les encaissements reçus. Ce contrôle permet de présenter un décompte compréhensible et d’éviter qu’une erreur de calcul ne retarde une clôture techniquement acquise.
Il faut également séparer la fin de mission des services qui se poursuivent. Une maintenance, un hébergement ou une assistance récurrente relèvent de conditions propres ; leur existence ne doit pas laisser croire que la réception du projet reste indéfiniment ouverte.
Atelier Nord archive enfin les versions livrées et les décisions, puis analyse les écarts entre dates prévues et réelles. Le dernier règlement se sécurise surtout par la qualité des règles et des preuves construites dès la commande.
Questions pratiques sur la facturation par étapes
Peut-on facturer avant la validation client ?
Oui, lorsqu’un acompte ou une autre échéance indépendante de l’acceptation est prévu au contrat. En revanche, si le paiement est conditionné à l’approbation d’un résultat, il faut respecter ce déclencheur et disposer de la preuve correspondante.
Combien de jalons faut-il prévoir pour un projet ?
Le nombre dépend de la durée, du coût et des résultats réellement vérifiables. Quelques étapes cohérentes conviennent souvent à une mission courte ; un programme complexe peut nécessiter une organisation par lots. Chaque point de contrôle doit justifier son coût administratif.
Comment agir si le client ne répond pas après la remise ?
Conservez la preuve de remise, relancez l’interlocuteur habilité et appliquez la procédure contractuelle. Le silence ne constitue pas automatiquement une acceptation. Un éventuel mécanisme d’accord tacite doit avoir été expressément encadré et juridiquement vérifié.
Une réserve mineure bloque-t-elle nécessairement le paiement ?
Cela dépend du contrat, de la nature du défaut et des règles applicables. Les parties peuvent organiser une réception avec réserves et définir ses conséquences financières. Il est préférable de distinguer explicitement les anomalies bloquantes des corrections secondaires.
Quel outil choisir pour relier les livraisons aux factures ?
Associez un outil de suivi permettant de tracer les approbations à un logiciel de facturation adapté. Vérifiez surtout la conservation des preuves, la prévention des doublons, les droits d’accès et la compatibilité avec vos obligations de facturation électronique.


